Vous venez d’ouvrir un compte bancaire ou vous vous apprêtez à le faire. Pour l’activer, un premier versement est souvent nécessaire. Mais avant même que les fonds ne soient crédités, votre banque peut vous demander d’où provient cet argent. Cette vérification n’est pas un signe de méfiance à votre égard : elle découle d’obligations légales de lutte contre le blanchiment. En préparant le bon justificatif selon la source de vos fonds, vous évitez tout blocage inutile.
Réponse directe : La banque est tenue par la loi de vérifier l’origine des fonds versés sur votre compte, dès le premier dépôt. Le justificatif à fournir dépend de la provenance de l’argent : bulletin de salaire pour un revenu, acte notarié pour une vente ou un héritage, relevé de compte pour un virement depuis un autre établissement. Anticiper ces documents avant le versement permet d’éviter un blocage.
Ce qu’il faut retenir avant votre premier versement
- Le contrôle de l’origine des fonds est une obligation légale, pas une suspicion personnelle.
- Chaque source de fonds (salaire, vente, héritage, virement) nécessite un justificatif spécifique.
- L’ouverture en ligne n’exonère pas de ces vérifications : les pièces se téléversent à distance.
- Préparer vos documents avant le versement réduit le risque de blocage ou de retard.
Pourquoi les banques contrôlent l’origine du premier versement ?
Dès l’ouverture d’un compte, l’établissement bancaire doit identifier son client et s’assurer de la provenance des sommes qui y transitent. Selon les obligations de vigilance selon la Banque de France, cette vérification inclut de contrôler l’origine du patrimoine et des fonds impliqués dans chaque opération. Lorsqu’un montant est élevé ou que les informations recueillies sur le client suscitent des interrogations, une vigilance renforcée s’applique automatiquement.
L’ampleur de ces contrôles est considérable. En 2024, Tracfin, le service de renseignement financier rattaché au ministère de l’Économie, a reçu 215 410 informations, dont 211 165 déclarations de soupçon. D’après les statistiques Tracfin sur les déclarations de soupçon, 93 % de ces signalements proviennent du secteur financier, ce qui illustre le rôle central des banques dans ce dispositif de surveillance.
Concrètement, lorsque vous effectuez un premier versement sur un nouveau compte, par exemple lors d’une ouverture sur caisse-epargne.fr, l’établissement peut vous demander un document attestant de la provenance des fonds avant de créditer votre compte. Ce contrôle s’inscrit dans le cadre de la réglementation LCB-FT (lutte contre le blanchiment de capitaux et le financement du terrorisme), applicable à tous les établissements bancaires en France.
Conséquence d’un justificatif insuffisant : si la banque ne parvient pas à satisfaire ses obligations de vigilance, l’article L561-8 du Code monétaire et financier lui interdit d’exécuter l’opération et peut la conduire à mettre fin à la relation d’affaires avec le client.
Quels justificatifs préparer selon la source des fonds ?
Le document à fournir dépend directement de la provenance de l’argent que vous versez. La règle générale est simple : la banque attend un document officiel, récent et cohérent avec le montant déposé, qui relie clairement la somme à sa source. Les pièces exigées varient selon l’établissement et le montant, mais certains justificatifs reviennent systématiquement.
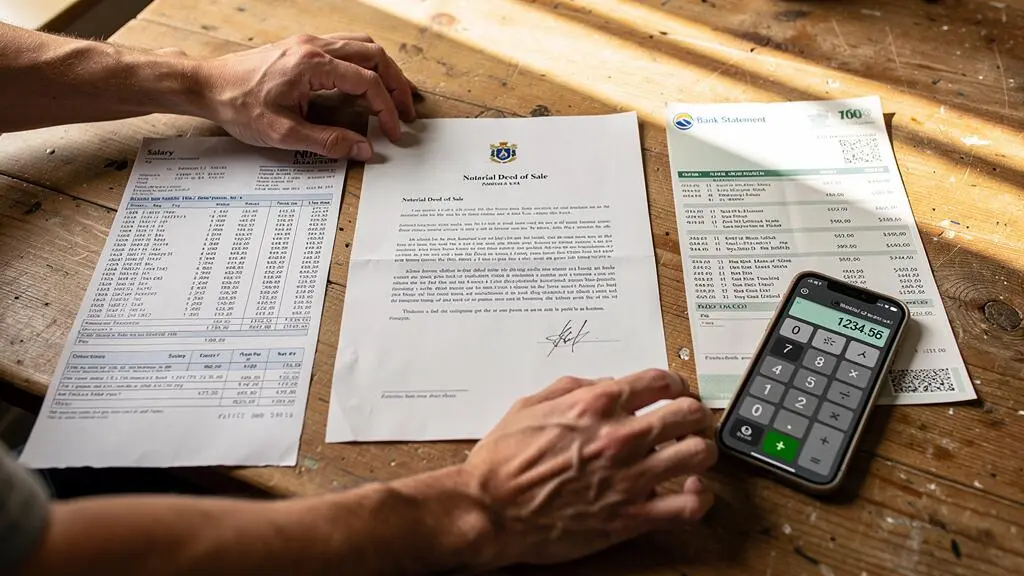
Le tableau ci-dessous associe chaque source de fonds courante au justificatif principal attendu par la plupart des établissements bancaires.
| Source des fonds | Justificatif principal | Documents complémentaires possibles |
|---|---|---|
| Salaire ou activité professionnelle | Bulletin de paie récent | Contrat de travail, avis d’imposition |
| Vente immobilière ou mobilière | Acte de vente notarié | Facture, attestation de virement |
| Héritage ou donation | Attestation notariale | Acte de notoriété, déclaration de succession |
| Virement depuis un compte existant | Relevé du compte d’origine | Justificatif d’identité du titulaire |
| Épargne personnelle | Relevés de compte historiques | Attestation de clôture d’un ancien compte |
Dans le cas d’un versement issu d’une vente immobilière, l’acte notarié suffit généralement à justifier la somme. Pour un virement provenant d’un autre compte à votre nom, un relevé récent de ce compte d’origine permet à la banque de tracer la provenance sans ambiguïté. L’essentiel est que le document soit daté, lisible et cohérent avec le montant que vous déclarez verser.
Versement initial lors d’une ouverture en ligne : ce qui change
Ouvrir un compte en ligne ne vous dispense pas des obligations anti-blanchiment. La vérification d’identité et la conformité réglementaire sont réalisées à distance, dès le parcours d’inscription. Le versement initial, souvent exigé pour activer le compte, fait l’objet des mêmes contrôles qu’en agence physique.
La différence tient au support : les justificatifs d’origine des fonds se téléversent directement via l’application ou le site web de la banque, au format numérique. Un formulaire peut également vous demander de déclarer la provenance des fonds avant de finaliser le dépôt. Le parcours en ligne tend à être plus rapide, mais l’établissement conserve le droit de suspendre l’activation du compte si les pièces fournies sont jugées insuffisantes.
Si vous hésitez sur le montant à verser pour activer votre compte, sachez qu’il varie selon l’établissement et l’offre choisie. Certaines banques en ligne demandent un versement initial de quelques dizaines d’euros, tandis que d’autres n’imposent aucun minimum. Consultez les conditions de l’offre avant de procéder au dépôt pour éviter toute surprise.
Comment éviter les blocages et les demandes de pièces supplémentaires ?
La meilleure façon d’éviter un blocage est d’anticiper. Avant d’effectuer votre premier versement, rassemblez les justificatifs correspondant à la source de vos fonds et assurez-vous qu’ils sont récents et lisibles. Si le montant est inhabituel par rapport à votre profil déclaré, informer la banque en amont peut accélérer le traitement et prévenir une demande de pièces complémentaires.
Certains modes de versement déclenchent des contrôles plus poussés que d’autres. Le dépôt d’espèces, par exemple, fait l’objet d’une vigilance particulière en raison des risques accrus de blanchiment associés aux transactions en liquide. Privilégier un virement depuis un compte existant à votre nom simplifie généralement la procédure et réduit les délais de traitement.
Organisez vos documents de manière cohérente : le montant figurant sur le justificatif doit correspondre à celui du versement, et les dates doivent être récentes. En cas de demande complémentaire de la banque, répondez dans les délais impartis pour éviter une suspension prolongée de l’activation de votre compte.
Pour préparer votre démarche dans les meilleures conditions, vous pouvez suivre ce mode d’emploi de l’ouverture de compte en ligne.
Questions fréquentes sur le premier versement et l’origine des fonds
Existe-t-il un montant minimum pour le premier versement ?
Le montant minimum varie selon la banque et l’offre choisie. Certaines banques en ligne n’exigent aucun dépôt initial, tandis que d’autres demandent un versement de quelques dizaines d’euros pour activer le compte. Consultez les conditions générales de l’établissement avant de procéder.
Peut-on déposer des espèces comme premier versement ?
Cela dépend des conditions de la banque. Les dépôts en espèces sont possibles dans les établissements disposant d’agences physiques, mais ils déclenchent généralement un contrôle renforcé de l’origine des fonds. Les banques en ligne sans guichet n’acceptent pas les dépôts en espèces.
Que faire si la banque bloque mon premier versement ?
Contactez le service client de votre banque pour connaître la raison du blocage. Dans la plupart des cas, la fourniture d’un justificatif d’origine des fonds adapté suffit à débloquer la situation. Si le désaccord persiste, vous pouvez saisir le médiateur bancaire de l’établissement.
Quel justificatif fournir pour un versement issu d’un héritage ?
Une attestation notariale ou un acte de notoriété établit la provenance des fonds issus d’une succession. Ces documents, délivrés par le notaire en charge de la succession, sont généralement suffisants pour satisfaire aux exigences de la banque.
Les informations présentées dans cet article sont fournies à titre indicatif et ne constituent pas un conseil juridique ou financier personnalisé. Les exigences documentaires varient selon l’établissement bancaire, le montant du versement et la réglementation en vigueur. En cas de doute sur les justificatifs à fournir, rapprochez-vous directement de votre banque ou d’un professionnel qualifié.