L’annonce du passage du taux du Livret A à 1,5% au 1er février 2026 a relancé un débat récurrent : faut-il conserver son épargne sur ce placement historique ou arbitrer vers des solutions potentiellement plus rémunératrices ? Cette interrogation traverse tous les profils d’épargnants, du jeune actif qui constitue son matelas de sécurité au retraité qui cherche à optimiser un capital déjà constitué.
La réponse n’est ni binaire ni universelle. Elle dépend de votre situation patrimoniale, de vos objectifs et de votre rapport au risque. Certaines personnes gagneront à maintenir l’intégralité de leur épargne sur le Livret A. D’autres bénéficieront d’une stratégie combinée articulant plusieurs placements complémentaires. D’autres encore devront d’abord atteindre le plafond avant même d’envisager des alternatives.
Cet article propose une feuille de route factuelle pour arbitrer en connaissance de cause, en s’appuyant strictement sur les données officielles de la Banque de France, de l’INSEE et du ministère de l’Économie.
Vos 4 repères pour arbitrer intelligemment votre épargne en 2026
- Le Livret A à 1,5% conserve ses atouts intemporels : liquidité totale, exonération fiscale complète et sécurité absolue
- Il reste le placement prioritaire pour votre épargne de précaution (3-6 mois de dépenses courantes)
- Au-delà du plafond de 22 950€, le LDDS (12 000€) offre les mêmes avantages avant d’explorer assurance-vie ou compte à terme
- La stratégie optimale combine plusieurs placements selon vos horizons : Livret A pour le court terme + assurance-vie pour le long terme
Face à la baisse du taux du Livret A à 1,5 %, une question légitime se pose : faut-il conserver son livret d’épargne ou arbitrer vers d’autres placements ? La réponse dépend de trois facteurs essentiels : le montant de votre épargne de précaution déjà constituée, vos horizons de placement pour le surplus, et votre profil de risque personnel. Cet article vous propose une méthode d’arbitrage structurée, adaptée à votre situation patrimoniale.
Plutôt qu’une réponse binaire valable pour tous, nous analyserons trois profils d’épargnants distincts, chacun appelant une stratégie spécifique. Vous découvrirez comment orchestrer un portefeuille équilibré combinant sécurité immédiate et optimisation du rendement, sans sacrifier la disponibilité de vos fonds en cas d’urgence. Les données officielles de la Banque de France, de l’INSEE et du ministère de l’Économie serviront de base factuelle à cette analyse.
- 2026 : le retour des arbitrages entre sécurité et rendement
- Les invariants du Livret A qui survivent à tous les cycles de taux
- Feuille de route : arbitrer selon votre situation patrimoniale
- Orchestrer un portefeuille d’épargne équilibré sans tout miser sur un seul produit
- Questions fréquentes sur l’arbitrage Livret A et autres placements
2026 : le retour des arbitrages entre sécurité et rendement
Le 1er février 2026, le taux du Livret A a été abaissé à 1,5%, contre 1,7% auparavant. C’est ce que précise la note officielle de la Banque de France.
Cette baisse intervient dans un contexte d’inflation qui, elle, reste dynamique. Le dernier relevé mensuel publié par l’INSEE confirme une hausse des prix de 2,4% sur un an en mai 2026. L’écart entre rémunération nominale et érosion monétaire réelle se creuse mécaniquement.
1,5
%
Taux net du Livret A au 1er février 2026, face à une inflation de 2,4% en mai
Ce différentiel ravive une question légitime : pourquoi maintenir son argent sur un placement au rendement réel négatif ? La tentation de basculer vers des solutions affichant des taux supérieurs devient forte : assurance-vie en fonds euros, comptes à terme, Plans Épargne Logement.
Pourtant, comparer les taux bruts sans analyser les contraintes sous-jacentes conduit souvent à des décisions regrettables. La liquidité, la fiscalité appliquée, les conditions de sortie anticipée et le risque de perte en capital sont autant de variables qui transforment radicalement l’équation. Comme le rappelle l’arrêté publié sur economie.gouv.fr, les caractéristiques structurelles du Livret A demeurent inchangées malgré l’ajustement du taux : disponibilité totale des fonds, absence de risque de perte en capital et exonération fiscale complète.
Les invariants du Livret A qui survivent à tous les cycles de taux
Avant d’envisager toute alternative, analysons les quatre attributs structurels du Livret A qui résistent à toutes les fluctuations de taux et constituent des avantages décisifs pour certains profils.
- Liquidité immédiate : versements et retraits possibles à tout moment, sans préavis ni pénalité, avec disponibilité des fonds le jour même
- Exonération fiscale totale : intérêts exemptés d’impôt sur le revenu et de prélèvements sociaux (17,2% sur les autres placements), ce qui représente un gain net substantiel
- Garantie absolue du capital : fonds protégés par l’État français, aucun risque de perte même en cas de faillite bancaire
- Accessibilité universelle : ouverture possible dès la naissance, sans conditions de revenus ni frais de gestion
Comparer uniquement les taux nominaux affichés constitue une erreur fréquente. Un placement concurrent annonçant 2,5% peut sembler plus attractif, mais soumis aux prélèvements sociaux de 17,2%, le rendement net tombe à 2,07%. Ajoutez un blocage de 18 mois sous peine de pénalités, et la comparaison devient défavorable si vous devez mobiliser votre épargne rapidement.
Face à cette réalité, de nombreux épargnants choisissent d’ouvrir un Livret A pour constituer leur réserve de sécurité. Les conseillers recommandent de conserver l’équivalent de 3 à 6 mois de dépenses courantes sur ce support avant d’envisager toute diversification.
Certains épargnants acceptent volontiers un rendement moindre en échange de la certitude de récupérer l’intégralité de leur capital à tout moment. Cette préférence correspond à un profil de risque légitime.
Feuille de route : arbitrer selon votre situation patrimoniale
L’analyse révèle trois profils d’épargnants distincts, chacun appelant une stratégie spécifique. Votre situation personnelle détermine la pertinence du Livret A comme placement principal ou complémentaire.
- Si vous constituez votre épargne de précaution (moins de 6 mois de dépenses disponibles) :
Priorité absolue au Livret A. Objectif : atteindre 3 à 6 mois de dépenses courantes avant d’envisager d’autres placements. Horizon court terme avec disponibilité immédiate requise.
- Si votre épargne de précaution est constituée et que vous cherchez à optimiser le rendement :
Stratégie mixte recommandée : conserver 3 à 6 mois sur Livret A pour les urgences, puis diversifier l’excédent vers assurance-vie en fonds euros sécurisé ou PEL selon votre horizon et vos objectifs. Horizon moyen à long terme (5-10 ans).
- Si votre Livret A a atteint le plafond de 22 950 euros :
1) Ouvrir un LDDS (plafond 12 000€, mêmes avantages que le Livret A) 2) Au-delà : compte à terme garanti si vous privilégiez la sécurité, ou assurance-vie si vous acceptez un horizon long terme. Allocation variable selon profil.
Vous constituez votre épargne de précaution
Si votre épargne disponible représente moins de trois mois de dépenses courantes, le Livret A reste votre priorité absolue. Aucun autre placement ne combine sa disponibilité immédiate, sa sécurité totale et son absence de fiscalité. Rechercher quelques dixièmes de points supplémentaires au prix d’un blocage serait contre-productif.
L’objectif est de constituer un matelas de sécurité mobilisable instantanément en cas de coup dur : perte d’emploi, réparation urgente, dépense de santé imprévue. Comptez entre 5 000 et 15 000 euros selon votre train de vie.
Vous cherchez à optimiser le rendement d’une épargne déjà constituée
Une fois votre réserve de précaution établie sur le Livret A, l’optimisation du surplus devient légitime. L’assurance-vie en fonds euros offre une sécurité comparable avec des rendements entre 1,8% et 2,5%. La contrainte réside dans la fiscalité : les retraits avant 8 ans subissent une taxation moins avantageuse.
Le Plan Épargne Logement présente un intérêt pour un projet immobilier à horizon de 4 à 10 ans, mais impose un blocage minimal de 4 ans. La sortie anticipée entraîne une fiscalité dégradée.
La stratégie la plus répandue consiste à maintenir 40% à 50% de l’épargne totale sur le Livret A, puis à répartir le reste entre assurance-vie pour le long terme et compte à terme pour les sommes immobilisées 12 à 24 mois.
Votre Livret A a atteint son plafond
Au-delà du plafond de 22 950 euros, trois options s’offrent à vous. Le LDDS constitue la première étape logique : il partage les mêmes caractéristiques que le Livret A (taux de 1,5%, exonération fiscale totale, liquidité immédiate) avec un plafond de 12 000 euros.
Cela porte votre épargne réglementée exonérée à 34 950 euros. Au-delà, les comptes à terme garantissent le capital avec des taux supérieurs, mais imposent un blocage de 6 à 24 mois. L’assurance-vie devient pertinente pour les montants immobilisés plusieurs années, avec une fiscalité optimisée après 8 ans.
| Critère | Livret A | LDDS | Assurance-vie fonds euros | PEL |
|---|---|---|---|---|
| Liquidité | Totale, immédiate | Totale, immédiate | Totale (pénalités fiscales avant 8 ans) | Blocage 4 ans minimum |
| Fiscalité | Exonération totale | Exonération totale | Dégressive (optimale après 8 ans) | Imposable après 12 ans |
| Risque capital | Aucun (garanti État) | Aucun (garanti État) | Aucun sur fonds euros | Aucun |
| Plafond | 22 950 € | 12 000 € | Aucun | 61 200 € |
| Taux 2026 | 1,5 % | 1,5 % | Variable (1,8-2,5% selon contrats) | 2 % (PEL ouverts depuis janv. 2026) |
Cas pratique : comment Sophie, 38 ans, a arbitré ses 15 000€ d’épargne
Sophie, 38 ans, dispose de 15 000 euros sur son Livret A. Ses dépenses courantes mensuelles s’élèvent à 2 400 euros. Face à la baisse du taux à 1,5%, elle s’interroge : tout transférer vers une assurance-vie à 2,2% ?
Elle conserve 10 000 euros sur le Livret A (4 mois de dépenses) pour garantir liquidité et sécurité. Les 5 000 euros restants sont versés sur une assurance-vie en fonds euros qu’elle ne mobilisera pas avant 8 ans, optimisant ainsi le rendement long terme.
Orchestrer un portefeuille d’épargne équilibré sans tout miser sur un seul produit
Une stratégie d’épargne performante repose rarement sur un seul placement. L’allocation progressive selon les horizons temporels maximise sécurité et rendement en superposant plusieurs strates complémentaires.
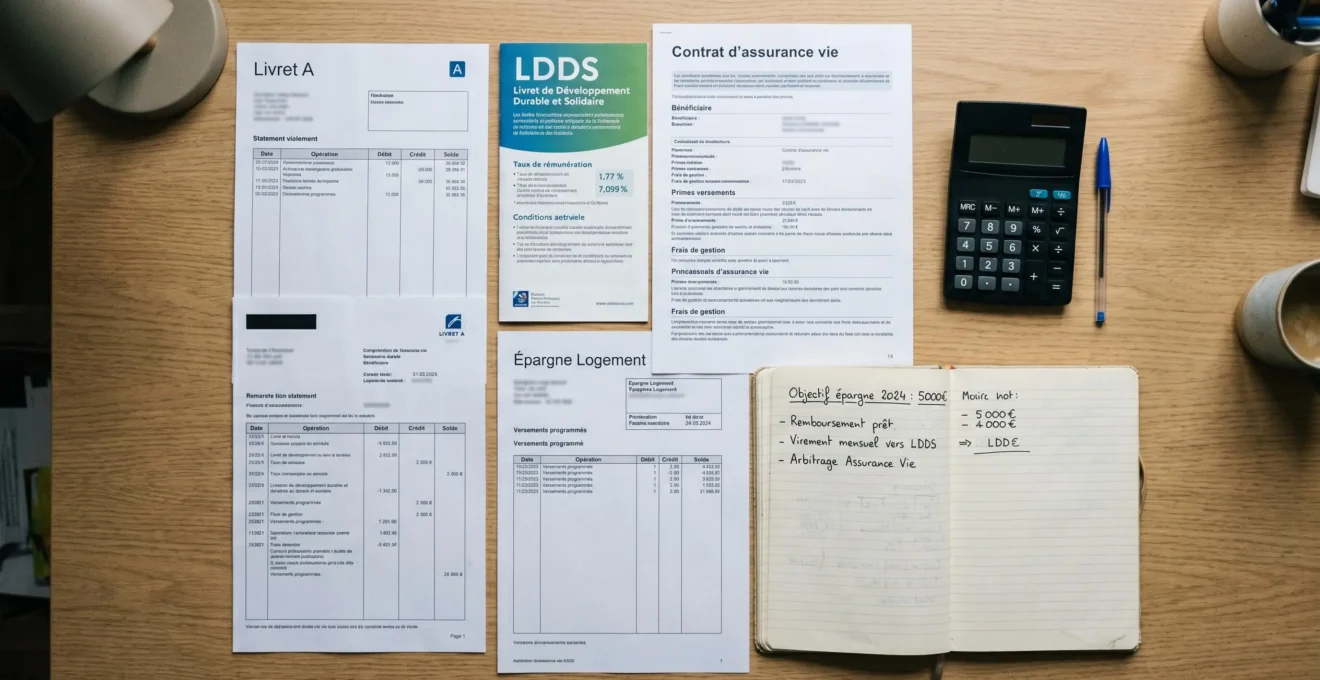
Exemple pour 50 000 euros : 30% sur Livret A et LDDS (15 000 euros) pour l’épargne de précaution immédiate, 40% en assurance-vie fonds euros (20 000 euros) pour un horizon 8-10 ans, et 30% en unités de compte (15 000 euros) pour le long terme avec acceptation de la volatilité.
Cette architecture répond à trois besoins : urgences à court terme, projets à moyen terme (acquisition immobilière, travaux) et constitution patrimoniale à long terme. Lorsque vous diversifiez votre épargne, la prévention des fraudes bancaires devient importante pour protéger votre patrimoine.
Bon à savoir : Pour optimiser le rendement de vos livrets réglementés, privilégiez les versements en début de quinzaine civile (1-15 du mois ou 16-dernier jour). Les intérêts sont calculés par quinzaine : un versement effectué le 14 génère des intérêts dès le 1er, tandis qu’un versement le 16 ne produit des intérêts qu’à partir du 16. À l’inverse, différez vos retraits en fin de quinzaine pour maximiser la période de calcul.
Les épargnants les plus satisfaits en 2026 sont ceux qui ont résisté au « tout ou rien ». Maintenir une base sécurisée sur Livret A tout en explorant d’autres solutions concilie tranquillité et optimisation patrimoniale.
Questions fréquentes sur l’arbitrage Livret A et autres placements
Dois-je retirer mon argent du Livret A si les taux des autres placements remontent ?
Non, pas systématiquement. Le Livret A reste optimal pour votre épargne de précaution (3 à 6 mois de dépenses) grâce à sa liquidité totale et son exonération fiscale. Envisagez d’autres placements uniquement pour l’épargne excédentaire que vous n’aurez pas besoin de mobiliser à court terme.
Le Livret A protège-t-il vraiment contre l’inflation en 2026 ?
Le taux du Livret A à 1,5% au 1er février 2026 est inférieur à l’inflation de 2,4% en mai 2026, ce qui entraîne une érosion du pouvoir d’achat réel. Toutefois, sa sécurité absolue et son exonération fiscale le maintiennent pertinent pour l’épargne de précaution, où la priorité est la disponibilité immédiate plutôt que le rendement maximal.
Puis-je cumuler un Livret A et une assurance-vie sans risque fiscal ?
Oui, parfaitement. Le Livret A et l’assurance-vie sont deux produits complémentaires : le Livret A bénéficie d’une exonération totale, et l’assurance-vie offre une fiscalité avantageuse après 8 ans de détention. Vous pouvez les détenir simultanément sans aucune interférence fiscale.
Que faire une fois le plafond de 22 950 euros atteint sur mon Livret A ?
Trois options : 1) Ouvrir un LDDS (plafond 12 000€, mêmes avantages que le Livret A) 2) Compte à terme si vous recherchez sécurité et taux garanti sur durée définie 3) Assurance-vie fonds euros si vous acceptez un horizon long terme (optimisation fiscale après 8 ans).
Quels placements offrent une sécurité comparable au Livret A avec un meilleur rendement ?
Le LDDS offre exactement la même sécurité et le même taux de 1,5%, avec un plafond de 12 000€. Le compte à terme garantit également le capital avec un taux parfois supérieur, mais impose un blocage sur durée définie. L’assurance-vie en fonds euros sécurise le capital tout en offrant potentiellement un rendement plus élevé, mais nécessite un horizon long terme pour optimiser la fiscalité.
- Calculez vos dépenses courantes mensuelles et multipliez par 3 à 6 : c’est le montant à conserver impérativement sur Livret A
- Si votre Livret A approche du plafond de 22 950€, ouvrez un LDDS pour bénéficier de 12 000€ supplémentaires aux mêmes conditions
- Identifiez votre horizon de placement pour l’épargne excédentaire : moins de 4 ans = Livret A prioritaire, plus de 8 ans = assurance-vie envisageable
- Optimisez vos versements en début de quinzaine (1-15 ou 16-fin du mois) et vos retraits en fin de quinzaine pour maximiser les intérêts
- Résistez à la tentation du tout-ou-rien : une allocation progressive entre plusieurs placements complémentaires surperforme généralement un placement unique
Plutôt que de conclure, posez-vous cette question : quel montant seriez-vous prêt à mobiliser demain matin en cas d’urgence absolue ? Cette somme a sa place sur le Livret A, quels que soient les cycles de taux. Le reste de votre stratégie se construit à partir de cette base sécurisée.
Limites et précautions :
Cet article ne constitue pas un conseil personnalisé. Les taux évoluent : vérifiez les informations avant décision. Votre situation fiscale et profil de risque doivent être analysés individuellement. Les performances passées ne préjugent pas des performances futures.
Les placements alternatifs peuvent comporter un risque de perte en capital. La sortie anticipée de certains placements entraîne une fiscalité défavorable.
Consultez un conseiller en gestion de patrimoine certifié (CIF/CGPI) pour toute décision engageante.